Pacte Dutreil après la loi de finances 2026 : engagement porté à 6 ans, actifs exclus, holding et filiales. Cas chiffré sur 3 M€ et calendrier familial.
Comprendre la Retraite Progressive
Comprendre la Retraite Progressive
Comprendre la Retraite Progressive Chiffres Clés et Avantages pour une Transition en Douceur
La retraite progressive est une option de plus en plus prisée par les travailleurs souhaitant réduire progressivement leur activité professionnelle tout en continuant à percevoir une partie de leur pension de retraite. Ce dispositif permet de combiner emploi à temps partiel et retraite partielle, offrant ainsi une transition plus douce vers la retraite complète. Dans cet article, nous allons explorer les principaux aspects de la retraite progressive, appuyés par des chiffres clés et des graphiques, pour vous aider à mieux comprendre cette option avantageuse.
Comment ça fonctionne la retraite progressive ?
La retraite progressive est un dispositif qui permet à un salarié ou un travailleur indépendant, à partir de l’âge légal de départ à la retraite, de réduire son temps de travail tout en percevant une fraction de sa pension de retraite. Ce mécanisme est particulièrement adapté pour ceux qui souhaitent alléger leur charge de travail sans cesser totalement leur activité.
Chiffres clés sur la retraite progressive
- Âge d’accès : La retraite progressive est accessible dès l’âge légal de la retraite, fixé à 62 ans en France (selon la réforme des retraites de 2023).
- Taux de travail à temps partiel : Pour bénéficier de la retraite progressive, le temps de travail doit être réduit entre 40 % et 80 % d’un temps plein.
- Nombre de bénéficiaires : En 2023, environ 100 000 personnes bénéficiaient de la retraite progressive en France, un chiffre en constante augmentation depuis sa création.
- Taux de pension : La pension versée est proportionnelle à la réduction du temps de travail. Par exemple, une réduction de 50 % du temps de travail correspondra à une perception de 50 % de la pension complète.
Avantages de la retraite progressive
Transition en douceur : Elle permet une adaptation progressive au changement de rythme de vie, ce qui est particulièrement bénéfique pour maintenir un équilibre mental et physique.
Revenu complémentaire : En continuant à travailler à temps partiel, vous maintenez un revenu d’activité tout en commençant à percevoir une partie de votre pension, ce qui améliore votre situation financière globale.
Accumulation des droits à la retraite : Pendant la période de retraite progressive, vous continuez à cotiser pour votre retraite, ce qui peut augmenter votre pension finale lorsque vous passerez en retraite complète.
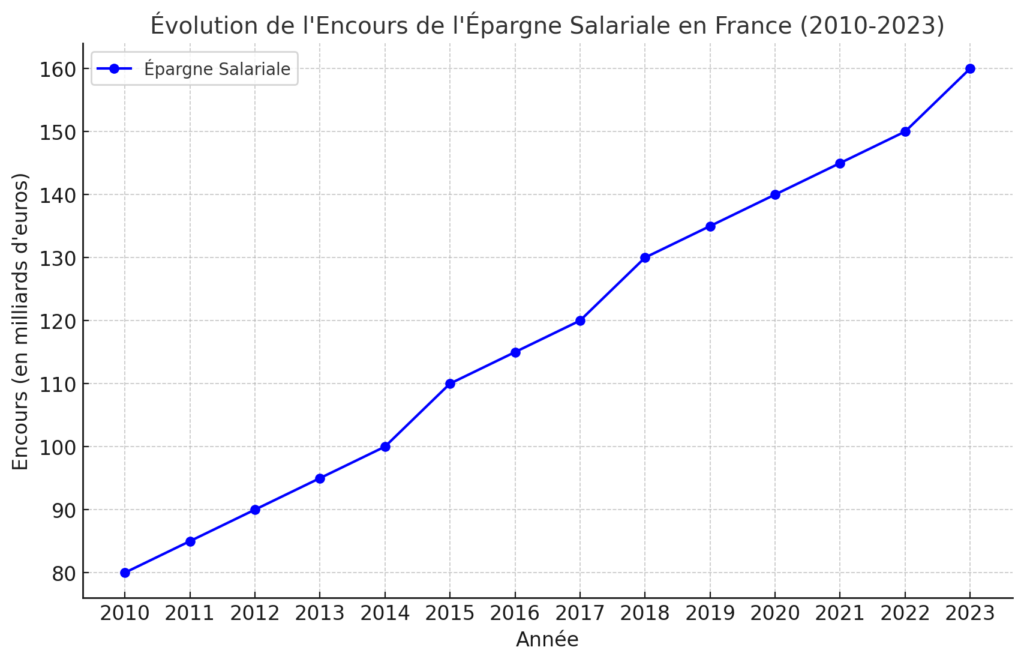
Graphique : évolution du nombre de bénéficiaires de la retraite progressive en France (2015-2023)
Pour mieux comprendre l’impact de ce dispositif, examinons l’évolution du nombre de bénéficiaires au fil des ans
Ce graphique illustre la popularité croissante de la retraite progressive, soulignant l’intérêt grandissant des travailleurs pour cette option.
Comment demander la retraite progressive ?
La demande de retraite progressive doit être faite auprès de votre caisse de retraite. Il est important de fournir tous les documents nécessaires, tels que votre contrat de travail à temps partiel et un relevé de carrière. Il est également recommandé de consulter un expert en retraite pour vous assurer que cette option est la meilleure pour votre situation personnelle.
Conclusion
La retraite progressive est une solution idéale pour ceux qui souhaitent adoucir leur transition vers la retraite. Grâce à ce dispositif, vous pouvez continuer à travailler tout en commençant à percevoir une partie de votre pension, ce qui offre une sécurité financière tout en permettant une adaptation progressive à votre nouvelle vie.
Partagez cet article sur vos réseaux sociaux


Retrouvez nos autres articles
Pacte Dutreil 2026 : 8 ans d’engagement, actifs exclus — la transmission familiale se prépare (encore) plus tôt
lire plus
Vendre son officine : fonds de commerce, parts de SELARL ou SPFPL — quelle structure de cession et quelle fiscalité ?
Cession d’officine : fonds de commerce, parts de SELARL ou SPFPL. Fiscalité comparée avec un cas chiffré, dette, CAVP et capital réellement disponible.
Cumul emploi-retraite : pourquoi liquider sa retraite avant le 31 décembre 2026 peut tout changer
Réforme du cumul emploi-retraite au 1er janvier 2027 : pension réduite avant 67 ans. Quels dirigeants doivent liquider avant fin 2026 ? Cas chiffré.